这个行业正在经历一场教科书式的“估值逻辑切换”——短短半年,资本市场对商业航天的看法从“星辰大海”变成了“先交订单”。
2026年8月,随着中国卫星、航天发展等企业中报披露,板块从前期题材驱动的高点明显回调,市场不再为“故事”买单,转而开始逐项核查:能不能按时交付、有没有持续现金流、盈利点到底在哪。
这不是一次简单的板块回调,这是商业航天从“讲故事”阶段跨入“验尸检”阶段的标志。诊断结论很明确——商业航天正在经历结构性转型阵痛,核心矛盾是产业的“长周期重资产”属性与资本市场的“短期业绩偏好”产生了剧烈错配。
这不是行业衰退,而是从青春期进入成年礼必经的体检。
化验单上的三个异常指标
先看几张最关键的化验单。
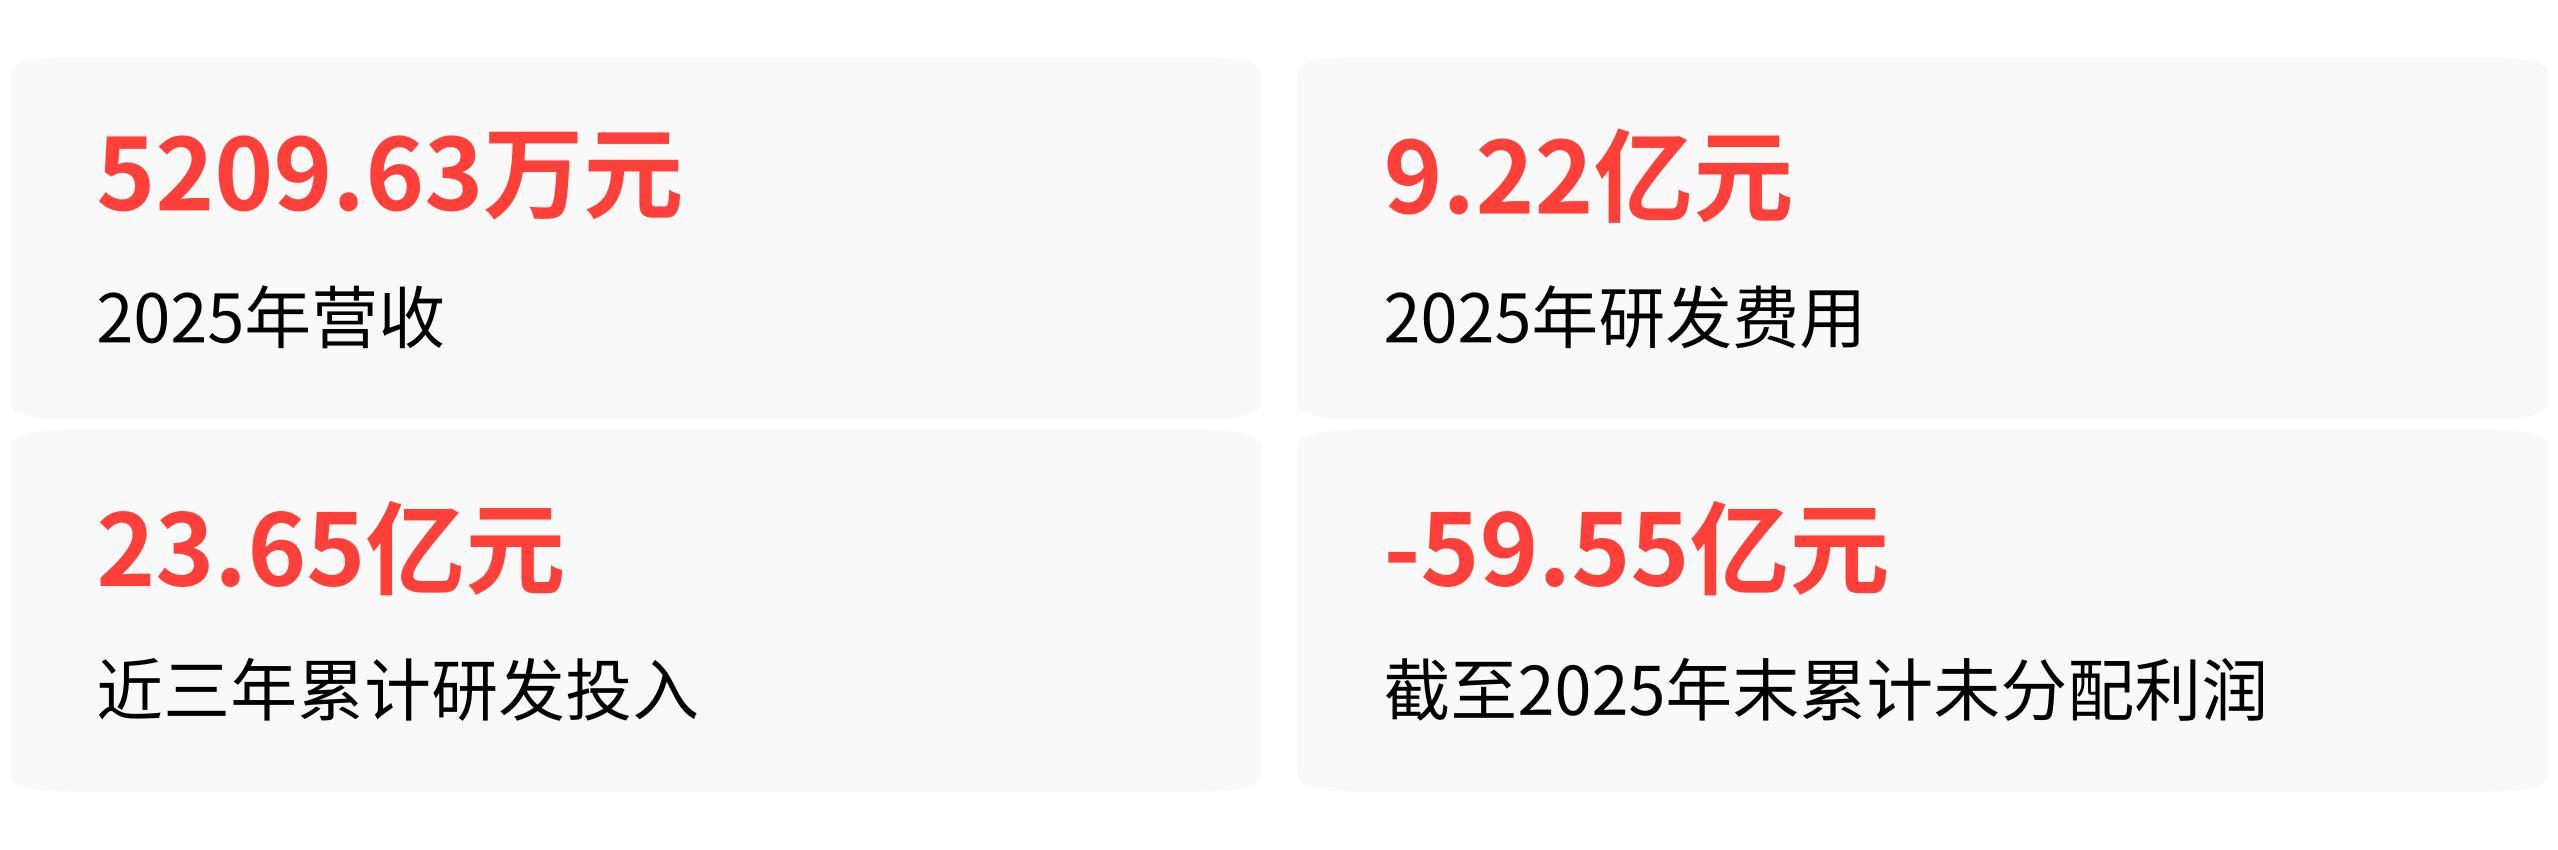
第一张,头部企业的研发投入与营收严重倒挂。 蓝箭航天2025年营收仅5209.63万元,同年的研发费用却高达9.22亿元,近三年累计研发投入23.65亿元,截至2025年末累计未分配利润为-59.55亿元。
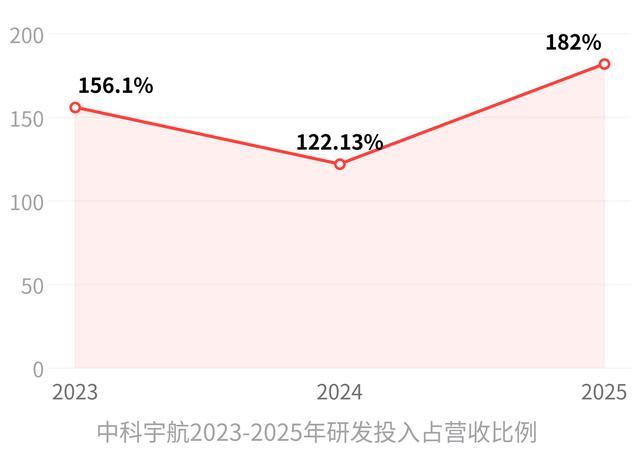
中科宇航的情况也类似,2023至2025年研发投入占营收比例分别达156.1%、122.13%、182.00%——收入完全覆盖不了研发支出。这不是“烧钱”,这是用投资人的钱在给整个行业做基础研发。
第二张,星座运营商的营收几乎为零,估值却高达500亿元。 垣信卫星2025年营业收入仅18.87万元,2026年一季度营收为0,同期累计净亏损超20亿元,但其最新一轮融资对应估值约500亿元。
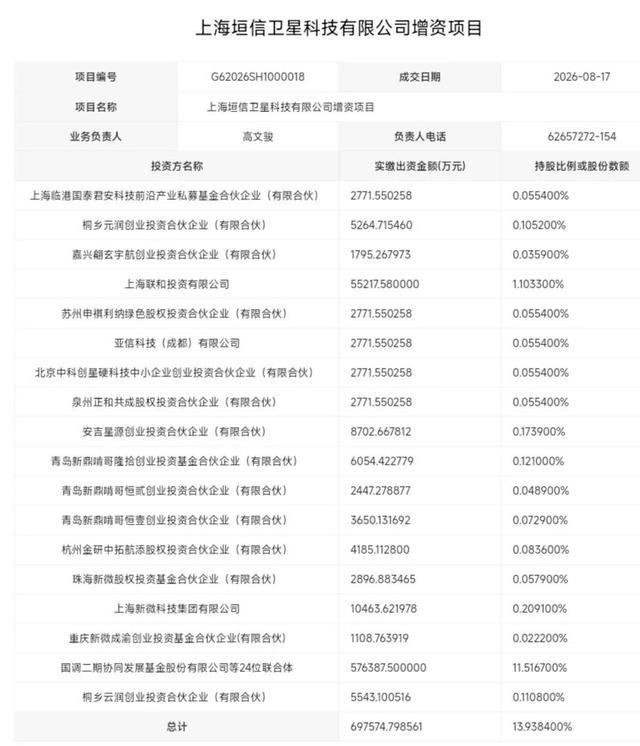
上海垣信卫星科技增资项目成交信息公示
资本押注的完全是“千帆星座”未来组网后的商业空间,而不是当下的任何业绩指标。
第三张,产业链上游的毛利率正在被结构性成本侵蚀。 上游3D打印、精密结构件等配套企业,产品小批量、多品种,产线切换频繁,规模化效应无法释放,加上行业标准缺失导致各家零部件无法通用,高端设备的折旧成本居高不下,进一步压缩了利润空间。
内因比外因更致命,三个结构性病灶
市场回调、资本偏好切换,这些是外部环境变化,但真正决定行业能否“好起来”的,是三个内因。
病灶一:业务结构过于单一,缺乏“造血”与“输血”的梯度。 多数商业航天企业的营收集中在火箭发射服务、卫星硬件制造等前端环节,一次性交付后就没有持续收入。在轨运维、数据增值、行业解决方案等持续性服务收入占比极低,普遍存在“卫星易上天、价值难落地”的困境。
对比SpaceX,2026年第二季度星链业务实现运营利润16.6亿美元,总营收78亿美元,成熟业务的现金流持续反哺星舰等下一代技术研发,形成了“发射降本→星座扩容→用户增长→收入扩大”的闭环。国内企业目前缺少的,恰恰是那个能持续产生现金流的“成熟业务”环节。
病灶二:技术路线押注单一,但商业化验证周期被严重低估。 朱雀三号8月完成国内首次入轨火箭陆地回收,从遥一失败到遥二成功仅用了8个月,工程迭代效率令人惊叹。
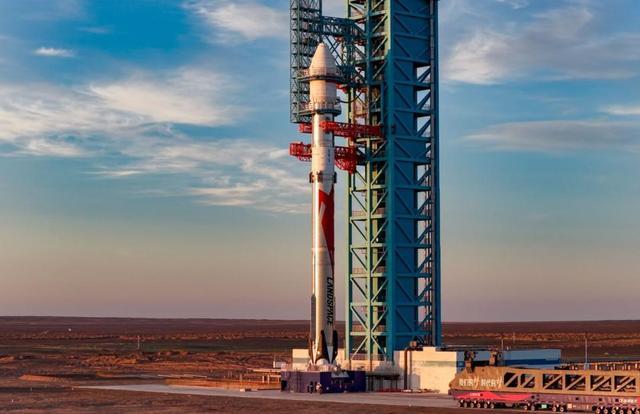
朱雀三号运载火箭矗立在发射场工位
但回收成功不等于商业模式成立——火箭回收后的无损检测、翻新修复、复飞验证,是远比单次着陆更严苛的工程考验。朱雀三号副总设计师董锴自己也说,当前的目标是“争取尽快把收回来的火箭复用一次”,期望先跨过“一年打10次”的门槛。
从“回收”到“高频复用”,中间还有很长的路要走。
病灶三:资本退出焦虑与产业长周期之间的错配,是当前最尖锐的矛盾。 蓝箭航天期权激励要求2026年营收不低于5亿元、2027年不低于10亿元,对照2025年5209.63万元的营收,两年内需实现近19倍增长。
这样的业绩目标,折射出的是IPO压力下企业被迫加速商业化进程的现实。但商业航天的技术验证、产能爬坡、客户导入,每一步都需要时间,硬踩油门可能导致动作变形。
预后判断:谁能跑通正向循环,谁还在倒计时
判断这个行业是阶段性调整还是结构性衰退,需要分层来看。
第一类,能跑通“技术验证→资本加注→规模化落地→反哺研发”循环的企业,核心资产价值正在被低估。 蓝箭航天朱雀三号回收成功后,IPO进程明显提速,拟募资75亿元,其中27.7亿元用于产能提升、47.3亿元用于技术提升。
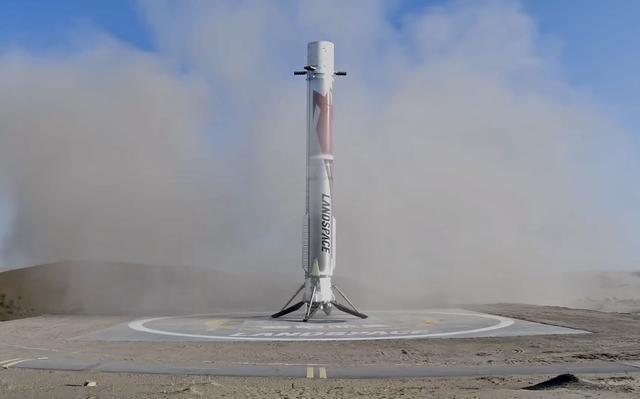
朱雀三号火箭平稳着陆在回收场平台
时空道宇拿到国内首个民营卫星物联网商用试验批复,正式从“造星组网”进入“运营服务”阶段,可以依法签订商业合同并开展收费服务。这类企业已经跨过了技术验证最难的坎,估值逻辑正在从“预期”转向“可量化算账”,长期资本已经开始进场。
银行系AIC等耐心资本正在逐步入场。
第二类,切入细分空白赛道,通过技术独占性构建壁垒的企业,活得更稳但天花板有限。 地卫二避开通信、遥感卫星的巨头战场,切入“星上AI在轨计算”领域,海外订单占比达七八成,在小切口上实现了稳定现金流与技术迭代的循环。
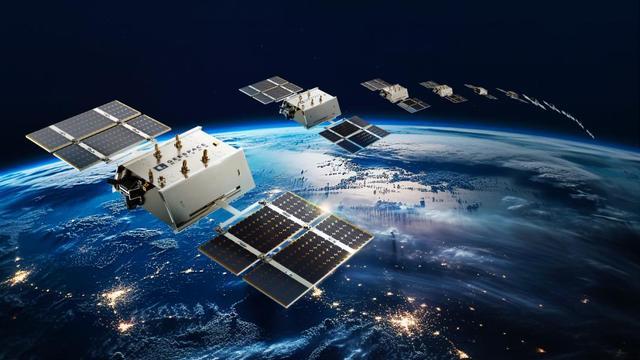
多颗商业卫星在地球轨道组网运行
这类企业不需要全栈复制SpaceX模式,只需要在产业链单一环节形成技术优势,就能获得生存空间。富兰克林邓普顿的报告也指出,太空产业可以拆分为卫星服务、有效载荷、平台制造、发射服务等多个独立层级,创业公司无需复刻全栈模式。
第三类,只有硬件交付能力、无法形成持续服务收入的企业,倒计时已经开始。 蓝色起源的教训就在眼前——长期依赖创始人个人资本持续投入,亚轨道太空旅游始终无法覆盖单次发射成本,最终2026年宣布暂停业务,商业模式验证失败。
国内那些仅靠“卖卫星”“卖火箭”拼成本的同质化竞争者,当行业毛利率被压缩到临界点以下时,退出只是时间问题。
这个行业不是没有未来,而是未来只属于那些能在“技术硬实力”与“商业可持续性”之间找到平衡点的企业。
外部条件正在改善:科创板第五套标准已扩大至商业航天,将“可重复使用火箭入轨”作为阶段性审核标准,破除了传统盈利指标的桎梏;地方政府设立概念验证中心专项资金承担中试试错成本,向中小企业开放高精尖测试设备。政策的“托底”作用在增强。
但政策只能降低门槛,不能替代商业闭环。最终决定企业生死的,是能否像SpaceX那样,用一颗成熟业务的“现金奶牛”去喂养前沿技术的“吞金兽”。国内企业目前最缺的,正是那个能持续产奶的成熟业务。谁先找到它,谁就能跑通这个循环。
高忆管理配资平台提示:文章来自网络,不代表本站观点。
- 上一篇:牛8配资 乌克兰冤不冤!四年的时间,四年的拼杀,硬生生把俄罗斯从一个超级大国打
- 下一篇:没有了
相关文章
沪深京行情 实时轮播
热点资讯